
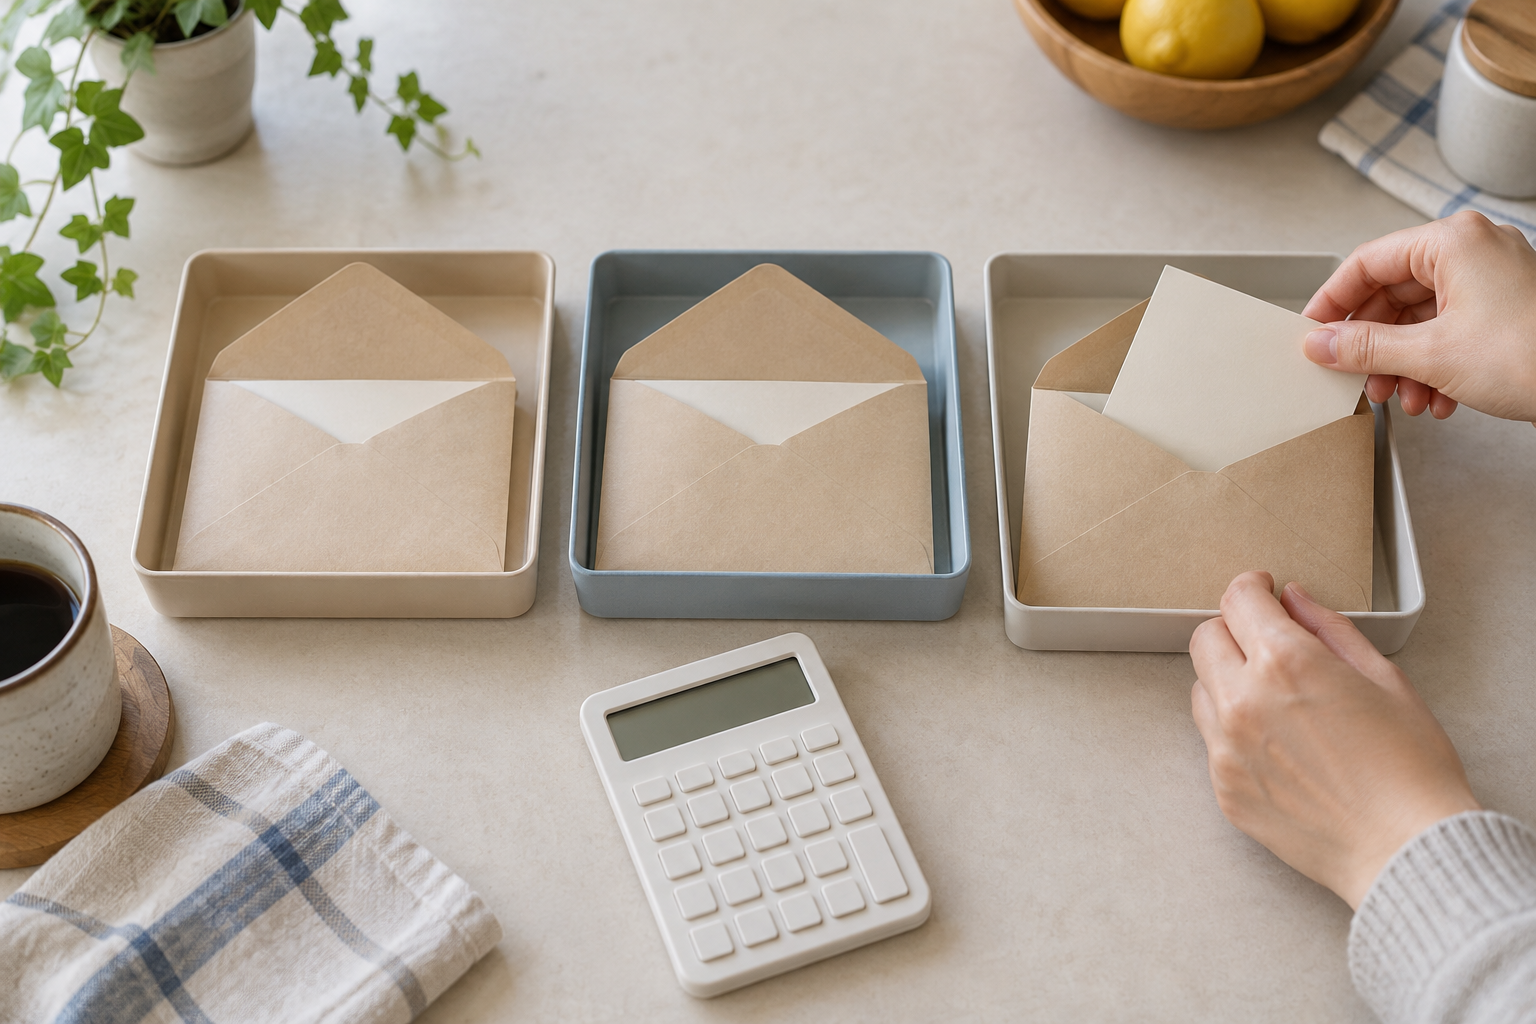
住宅購入を考え始めると、金額の決め方で迷うことがあります。たとえば「いくら借りられるだろう」。あるいは「貯金をどこまで使ってよいのだろう」。一方で、物件の価格と毎月の返済額は目に入りやすいものです。しかし、契約前後に必要なお金や、引っ越した後に残したいお金は見えにくいのです。
もちろん、豊中で住まいを探すときも、最初から住宅ローンの商品を一つに決める必要はありません。まずは手元のお金を役割ごとに分けてみましょう。そのうえで、購入時の支払いと購入後の暮らしを並べます。今回は、自己資金、諸費用、返済計画を整理する順番を紹介します。
物件価格だけで予算を決めない理由
まず、住宅購入では物件価格だけで考えないことが大切です。諸費用と毎月の返済余力まで含めると、判断が落ち着きやすくなります。そのため、気になる家の価格から逆算する前にひと手間かけましょう。今ある貯蓄のうち、住宅購入に使う分と残しておく分を分けておくことが出発点です。
ここで、言葉を整理します。自己資金は「購入に充てる手元のお金」です。一方、頭金は「物件代金のうち借入れで賄わない部分」です。つまり、手元の貯蓄の全額が、そのまま頭金になるわけではありません。たとえば、諸費用や引っ越し代に充てる分もあります。さらに、今後の生活のために残す分も必要です。
残すお金は家計に合わせて決める
なお、全国銀行協会の住宅資金の解説でも、頭金とは別に考える視点が示されています。つまり、諸費用と手元に残す資金を分けて考えるという視点です。ただし、紹介されている過去の平均額や割合を、そのまま自分の目標額にする必要はありません。というのも、収入の安定性、家族の予定、近い時期の支払いによって、残したい金額は変わるからです。
たとえば、貯蓄の一部に数年以内の教育費や車の買い替え費用が含まれることもあります。その場合は、住宅購入にも使えるお金として重ねて数えないようにします。また、購入後に収入が一時的に減ることもあるでしょう。家電が急に故障することもあります。そこで、どの資金から支払うかまで考えると整理しやすくなります。
そのうえで、紙に三つの欄を作ってみてください。「物件代金に充てる」「諸費用・引っ越しに使う」「購入後も残す」と分けます。もちろん、最初は概算で構いません。足し合わせた金額が実際の貯蓄を超えていないか。これを確かめるだけでも、無理のある予算を早めに見つけられます。
諸費用として考えておきたい項目
まず、諸費用は購入する住宅や契約の形、利用するローンによって変わります。たとえば「物件価格の何%」という目安は入り口になります。ただし、実際の支払いを確認する段階では、項目ごとの見積もりに置き換えることが大切です。なぜなら、大まかな総額だけでは、何が含まれていないかが分からないからです。
次に、全国銀行協会の案内を参考にすると、確認したい費用が見えてきます。たとえば、登記に関する税金や専門家への報酬。また、ローンの手数料・保証料、保険料、引っ越しや家具などの費用です。さらに、売買契約に関する税金や、仲介を利用する場合の仲介手数料なども、取引に応じて確認します。
- 契約や登記に関する費用:税金と手続きの報酬を分けて確認する
- 借入れに関する費用:手数料や保証料の有無、支払方法を確認する
- 保険に関する費用:必要な補償と契約期間をそろえて見積もる
- 入居に関する費用:引っ越し、家具・家電、必要な工事を整理する
なお、すべてのローンに同じ費用がかかるわけではありません。たとえば、住宅金融支援機構の【フラット35】の案内を見てみましょう。融資手数料は取扱金融機関によって異なり、保証料は不要とされています。ただし、これは同商品の条件です。そのため、別のローンにもそのまま当てはめず、検討する商品の説明書で確かめましょう。
支払時期と入居前費用も分ける
また、費用の総額と同じくらい大切なのが支払時期です。そこで、見積書の横に「いつ支払うか」「自己資金で払うか」「借入れに含められるか」を書き添えます。すると、引渡しまでの資金の動きが見えてきます。ただし、借入れに含められる費用でも、先に立替えが必要になることがあります。その点は金融機関などに確認してください。
さらに、個別の資料で確認したい項目もあります。たとえば、マンションなら管理関係の初期費用。中古住宅なら入居前に行う修繕や設備交換などです。というのも、「住み始めてから考える」としていた費用が、実際には入居前に必要なこともあるからです。そこで、買い替えを急がない家具と、生活に欠かせない設備を分けると、初期費用を調整しやすくなります。
なお、税金の軽減や補助制度を利用する場合もあるでしょう。その場合は、対象条件、必要な手続き、適用時期を最新の公式情報で確認します。ただし、利用できるか未確認の制度もあります。その負担減を、最初から確定した資金として数えないことも大切です。
毎月返済と生活費のバランス
まず、購入時のお金を整理したら、次は毎月の暮らしを確認します。借入可能額は金融機関の審査に関わる金額です。一方、生活を続けながら返せる金額は、家計の内容によって違います。なお、全国銀行協会も、返済できる金額を基準に借入額を考えることを案内しています。あわせて、住宅を維持する費用を見込むことも示しています。
また、今の家賃とローン返済額が近くても、住居費全体が同じになるとは限りません。たとえば、マンションでは管理費や修繕積立金、駐車場代などを確認します。戸建てでも、将来の修繕に備えるお金を考えます。さらに、固定資産税など年単位で支払う費用もあります。保険の更新に備える分も、月々の家計とは別に忘れず残しておきましょう。
収入が変わる時期も想像する
そのうえで、毎月の手取り収入から支出を引いてみます。たとえば、食費、光熱費、通信費、教育費などです。あわせて、続けたい貯蓄も引きます。ただし、その残りすべてを返済に充てる前に確認したい点があります。住居の維持費と、予定外の支出を受け止める余裕があるかです。なお、年間の支出を月ごとに分けて考える方法も、見落としを減らす助けになります。
さらに、収入が多い月だけを基準にしないようにします。たとえば、賞与が少なかった年や、働き方が変わる時期も想像してみてください。育児や介護などで勤務時間を調整することもあるでしょう。その場合は、その期間の収支を別に書きます。すると、今の家計だけでは見えない負担に気づけます。もちろん、家族の予定は一つに決めつけず、複数のケースで比べて構いません。
なお、住宅ローン以外の返済も一緒に確認します。たとえば【フラット35】の申込要件では、自動車ローンや教育ローン、カードローンなども総返済負担率の計算に含まれます。ただし、審査基準の具体的な取扱いは商品ごとに確認が必要です。それでも、家計の整理では住宅ローンだけを切り離さないことが大切です。
住宅ローン相談前に整理すること
まず、相談前のメモは、完璧な家計簿でなくても役に立ちます。たとえば「購入に使える自己資金」「購入後に残したいお金」「諸費用の概算」「毎月の返済に充てられそうな額」をまとめます。そのうえで、まだ分からない項目には未確認と書いておきましょう。むしろ、空欄を無理に埋めるより、確認したいことが見えるほうが相談を進めやすくなります。
次に、見積もりを比べるときは前提をそろえます。たとえば、物件価格、頭金、借入期間などです。というのも、金利だけを見て判断すると、手数料や保険の条件などの違いを見落とすことがあるからです。そこで、毎月の返済額、総返済額、購入時に必要な現金を並べて確認します。すると、それぞれの違いをつかみやすくなります。
試算は確認日と前提を残す
また、金利や商品条件は変わります。そのため、試算には確認日と前提条件も残します。たとえば、変動金利を検討する場合を考えてみましょう。金利が上がった場合の返済額も金融機関に試算してもらいます。そのうえで、増えた分を家計のどこで受け止めるかを考えます。これは、将来の金利を予測して一つの答えを出すためではありません。むしろ、条件が変わったときに対応できるかを確認するためです。
さらに、質問は具体的にすると回答を比較しやすくなります。たとえば「この諸費用は見積もりに含まれますか」。あるいは「契約から引渡しまで、いつ、いくら必要ですか」。または「試算と実際の適用金利が変わるのはどの時点ですか」。なお、回答を受け取った日も添えて、古い試算と新しい見積もりを混ぜないようにしてください。
そのうえで、複数の見積書で項目名が違うこともあります。その場合は、名前だけで同じ費用だと判断せず、何の対価かを確認します。というのも、合計額が低く見えても、別途支払いとなる項目が残っていることもあるからです。そこで「含まれるもの」「含まれないもの」「金額がまだ決まらないもの」を分けて書きます。ただし、未確定の金額が大きい間は、購入予算にも幅を持たせて考えておくとよいでしょう。
無理のない購入判断のために
まず、希望する家の価格と予算が合わないこともあります。とはいえ、頭金を増やすことだけで解決しようとしなくても大丈夫です。たとえば、物件の条件、購入時期、入居時に行う工事や買い替えの範囲など、見直せる部分を分けて考えましょう。ただし、手元に残すお金を減らす場合は、その後の生活への影響も一緒に確かめることが大切です。
また、家族で話すときにも工夫ができます。単に「高い」「安い」と比べるより、言葉にしてみましょう。たとえば「この金額なら毎月の積立を続けられる」。あるいは「この費用は見積もりが出てから判断する」。すると、何を大事にしたいかが伝わります。なお、意見が違うところも、使う時期や残す目的が見えると話し合いやすくなります。
最初の一歩は、今の貯蓄を三つの役割に分けることです。そのうえで、分からない諸費用を一つずつ確認します。つまり、購入時に支払えることと、その後も暮らしを続けられること。その両方を見ながら、自分たちに合う予算を少しずつ具体的にしていきましょう。
参考情報
- 全国銀行協会「住宅ローンの諸費用」
- 全国銀行協会「住宅資金の作り方、頭金の目安を教えてください」
- 全国銀行協会「リスクのない住宅ローンの組み方を教えてください」
- 住宅金融支援機構「【フラット35】ご利用条件」